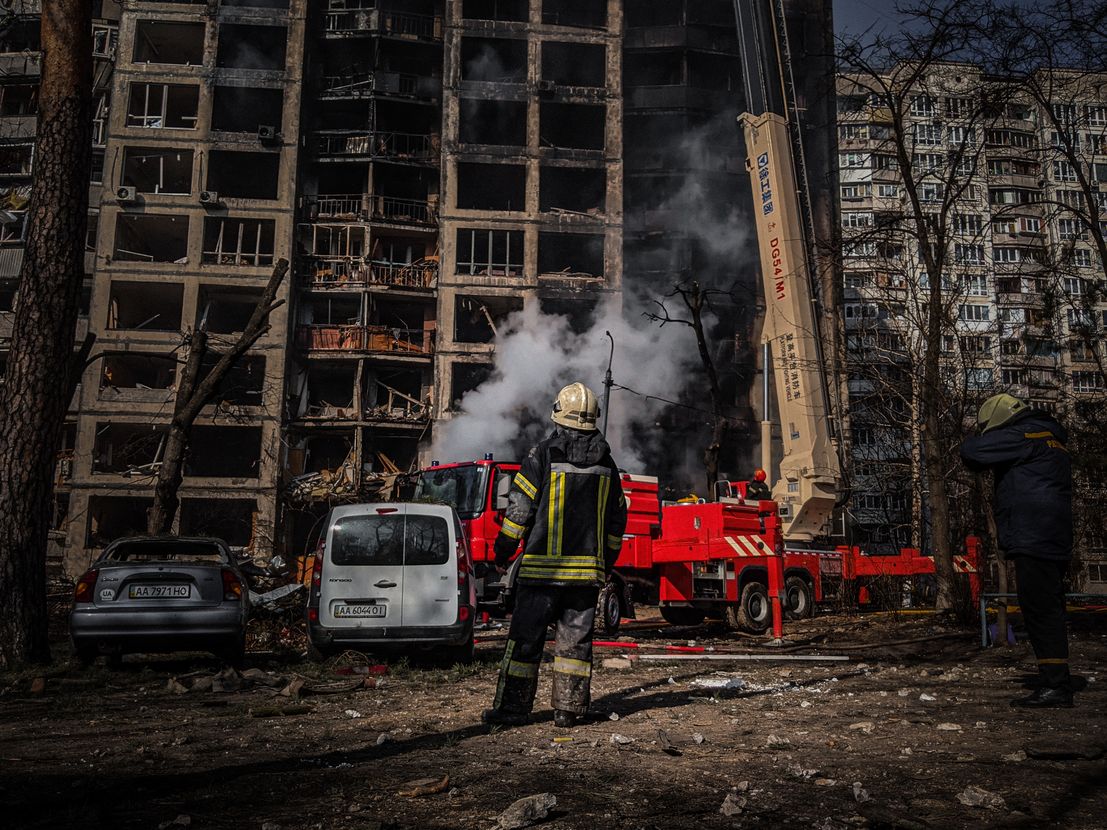
Plus de sept ans après le drame, l’explosion de la rue de Trévise est jugée à Paris. Depuis le 20 octobre 2026, la Ville de Paris et le syndic de l’immeuble comparaissent devant le tribunal correctionnel pour homicides et blessures involontaires. Les audiences doivent durer sept semaines. Au-delà de la question pénale, ce procès rappelle une interrogation très concrète pour tous ceux qui vivent en immeuble : quand une explosion ou un incendie part de chez un voisin ou des parties communes, quelle assurance paie les dégâts chez soi ?
Plan de l'article
Un procès attendu par les victimes #
Le 12 janvier 2019, à 8 h 59, une explosion de gaz a soufflé un immeuble de la rue de Trévise, dans le 9e arrondissement. Selon la dépêche de l’AFP publiée à l’ouverture du procès, le bilan est de quatre morts, dont deux pompiers dépêchés sur place une dizaine de minutes plus tôt pour une forte odeur de gaz, d’environ 200 blessés et de 400 sinistrés. Environ 200 parties civiles sont engagées.
L’accusation reproche à la Ville de Paris de ne pas avoir fait mener les investigations nécessaires après l’affaissement du trottoir devant l’entrée de l’immeuble, signalé dès 2015. Cet affaissement aurait provoqué la rupture d’une canalisation de gaz. Le syndic, lui, est mis en cause pour sa lenteur à réparer le collecteur d’eaux usées de l’immeuble, après avoir été informé d’une fuite en novembre 2015. Les deux prévenus, des personnes morales, plaident la relaxe ; la Ville affirme que ses services ont agi avec diligence.
Le site Actu-Juridique, qui suit les audiences, rapporte que la mairie a mis en avant sa « solidarité », sa « diligence » et son « professionnalisme ». GRDF, le distributeur de gaz, n’est pas poursuivi pénalement mais s’est constitué partie civile.
Explosion chez le voisin : qui indemnise vos dégâts ? #
Le drame de la rue de Trévise est hors norme. Mais une explosion domestique, une fuite de gaz ou un incendie qui démarre dans l’appartement voisin, cela arrive chaque année dans des immeubles ordinaires. Et la première question des occupants touchés est presque toujours la même : à qui s’adresser ?
La règle de base
Selon la fiche officielle de Service-Public.fr consacrée au risque incendie ou explosion, la garantie incendie de votre contrat habitation couvre les dommages causés directement par un incendie ou une explosion. Lorsque le sinistre a pris naissance dans un autre logement ou dans les parties communes, c’est en principe l’assureur de ce logement, ou l’assurance de la copropriété, qui doit vous indemniser.
La convention IRSI pour les petits et moyens sinistres
Dans la pratique, vous n’avez pas à courir après l’assureur du voisin pour les dégâts modestes. Les assureurs appliquent entre eux la convention IRSI. Service-Public.fr précise que, pour des dommages inférieurs ou égaux à 5 000 € hors taxes, c’est votre propre assureur qui gère le dossier et vous indemnise, quelle que soit l’origine du sinistre. Il peut ensuite se retourner contre les autres assureurs concernés, mais seulement pour les dommages qui dépassent 1 600 € hors taxes.
À lire Assurance habitation : les prix ont grimpé de 17,5 % en deux ans selon l’Insee
Au-delà de 5 000 € hors taxes, la convention ne s’applique plus. L’indemnisation relève alors de l’assureur du logement où le sinistre a démarré. En cas de désaccord sur le montant ou sur les responsabilités, la voie est judiciaire.
Les bons réflexes après un sinistre #
Le premier réflexe, c’est le délai. Service-Public.fr rappelle que le sinistre doit être déclaré à votre assureur dans les 5 jours ouvrés. Si vous n’avez découvert les dégâts que plus tard, le délai court à partir du moment où vous en avez eu connaissance. Votre contrat peut prévoir un délai plus long, jamais plus court.
Le deuxième réflexe, ce sont les preuves. Photos des pièces touchées, liste des biens abîmés, factures ou à défaut relevés bancaires, devis de remise en état : tout ce qui permet d’établir la valeur des dommages facilitera l’expertise.
Troisième point, souvent oublié : le relogement. Quand un immeuble est évacué, les frais d’hébergement ne sont pris en charge que si votre contrat le prévoit. C’est une ligne à vérifier dans vos conditions générales dès aujourd’hui, avant d’en avoir besoin.
À lire Assurance multirisque habitation : la protection complète de votre logement
Copropriétaires : l’assurance de l’immeuble compte aussi
En copropriété, les parties communes (cage d’escalier, canalisations collectives, façade) sont couvertes par l’assurance souscrite par le syndic pour le compte du syndicat des copropriétaires. Un sinistre qui part d’une canalisation commune, comme le collecteur d’eaux usées évoqué dans le dossier Trévise, fait donc intervenir ce contrat. Demander au syndic l’attestation d’assurance de l’immeuble permet de savoir qui contacter le jour où les dégâts dépassent le cadre de la convention IRSI.
Ce que le procès pourrait changer #
Le jugement n’est pas attendu avant la fin des débats, prévue début décembre. Sur le plan pénal, il dira si la Ville et le syndic ont commis des fautes. Pour les victimes, l’enjeu est aussi indemnitaire : les dommages matériels passent par les assureurs, mais l’établissement des responsabilités pèse sur les recours entre eux et sur la prise en charge des préjudices les plus lourds.
Pour les autres habitants d’immeubles, ce dossier rappelle surtout qu’un signalement ignoré, une fuite ou un affaissement non traité, peut avoir des conséquences graves. Signaler par écrit au syndic tout désordre dans les parties communes, et garder une trace de ce signalement, reste la meilleure protection.
Questions fréquentes #
Mon assurance paie-t-elle si l’explosion vient de chez mon voisin ?
Oui pour les dégâts jusqu’à 5 000 € hors taxes : grâce à la convention IRSI, votre propre assureur gère le dossier et vous indemnise, puis se retourne si besoin contre l’assureur responsable.
À lire Assurance habitation pas chère 2026 : astuces pour économiser efficacement
Combien de temps ai-je pour déclarer le sinistre ?
Cinq jours ouvrés à partir du moment où vous constatez les dégâts, sauf si votre contrat prévoit un délai plus long.
Le relogement est-il couvert après l’évacuation de l’immeuble ?
Seulement si votre contrat d’assurance habitation le prévoit. Vérifiez la garantie « frais de relogement » dans vos conditions générales.