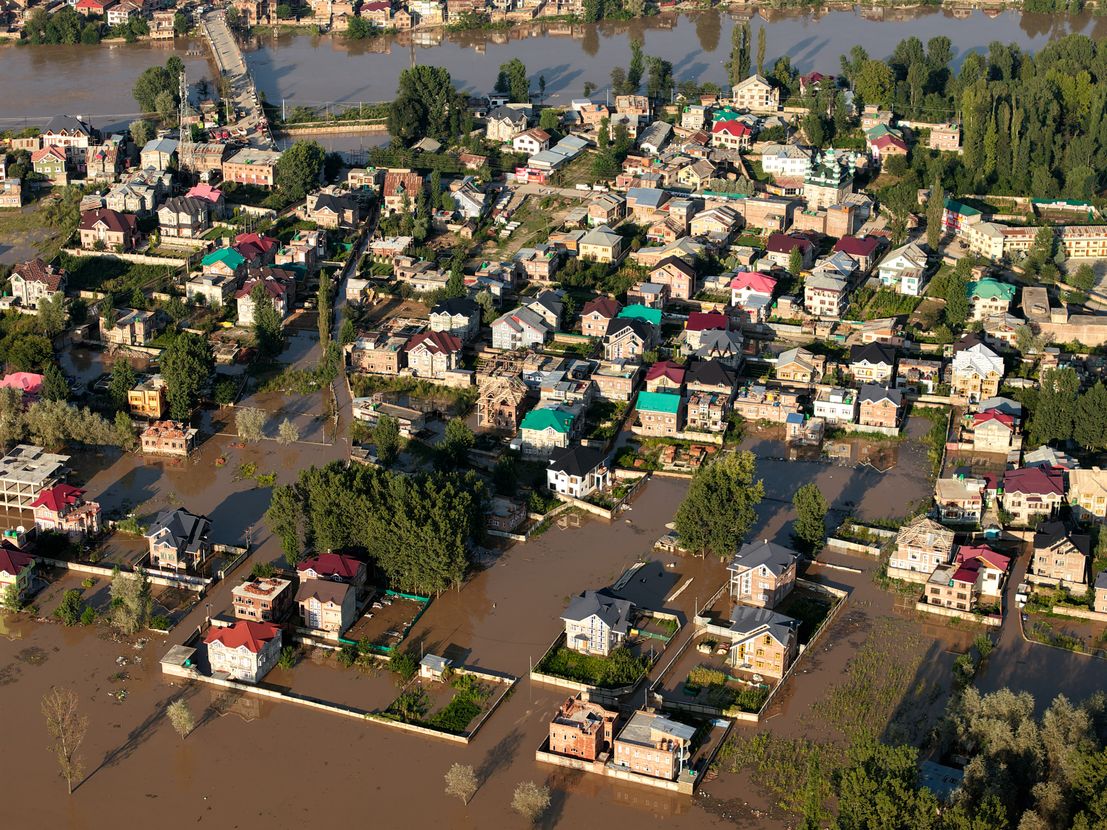
Le 5 novembre, la Cour des comptes a publié son rapport sur le fonds de prévention des risques naturels majeurs, plus connu sous le nom de fonds Barnier. Ce fonds n’est pas un contrat d’assurance. Pourtant, il pèse lourd pour tous les propriétaires dont la maison se trouve en zone inondable, sur un littoral qui recule ou au pied d’un versant instable. Il finance des digues, des études et parfois le rachat d’un logement trop exposé. Il intervient donc exactement là où l’assurance habitation trouve ses limites.
Plan de l'article
Ce que la Cour des comptes a examiné #
D’après le compte rendu de Localtis, le média de la Banque des Territoires, le fonds a dépensé un milliard d’euros entre 2021 et 2025. Cet argent est allé surtout aux collectivités. En 2025, il disposait de 287 millions d’euros de crédits de paiement. Il est intégré au budget de l’État depuis 2021, comme la Cour le demandait dès 2016. Selon elle, il ne finance plus aujourd’hui qu’« un cinquième » de l’effort public de prévention des risques naturels.
Le bilan comporte des avancées concrètes. Entre 2020 et 2025, 1 751 communes de plus ont été couvertes par un plan de prévention des risques naturels (PPRn) approuvé. Plus de 16 000 communes ont désormais un PPRn opposable. Fin 2025, on comptait 154 programmes d’actions de prévention des inondations (PAPI) validés et 157 en préparation.
À lire Cambriolage : les pièges de l’assurance habitation à éviter avant les fêtes
Il reste toutefois des trous dans la couverture. Parmi les territoires les plus exposés aux inondations, 637 communes n’ont aucun PAPI, soit un quart d’entre elles.
Des indemnisations jugées contestables #
Le rapport ne se contente pas de compter les dossiers. Dans quatre départements, le Pas-de-Calais, l’Aude, le Gard et Saint-Pierre-et-Miquelon, la Cour relève « des pratiques contestables et qui doivent être corrigées ». Les règles d’indemnisation n’y sont pas appliquées de la même façon d’un territoire à l’autre.
Plusieurs critiques concernent directement les particuliers :
Le prix des rachats. Quand l’État achète à l’amiable une maison menacée, le prix se fonde parfois sur sa valeur de reconstruction à neuf, et non sur sa valeur de marché.
À lire Assurance habitation et auto : les tarifs repartent à la hausse pour 2027
Les terrains rachetés. Un terrain racheté est censé devenir inconstructible. La Cour constate que cette règle n’est pas toujours respectée et qu’elle n’est pas suivie de façon systématique.
Ce qui revenait aux assureurs. Le fonds a parfois versé des indemnités différées qui auraient normalement dû être payées par les assureurs.
Mieux Reconstruire. Ce dispositif aide à rendre un logement sinistré moins vulnérable lors de sa remise en état. Il a parfois pris en charge 100 % du montant des travaux.
Les recommandations qui peuvent changer la donne #
La Cour propose d’abord de mettre en place « un contrôle interne formalisé et harmonisé ». Elle souhaite aussi une circulaire pour clarifier les conventions et les taux de financement selon le type d’intervention.
À lire Procès de la rue de Trévise : explosion chez le voisin, quelle assurance paie ?
Une autre piste aurait des effets plus directs sur le terrain : « moduler ses taux de subvention (hors mesures de délocalisation) en fonction de la vulnérabilité de la zone ». Concrètement, les territoires les plus exposés seraient aidés en priorité, et non selon l’ordre d’arrivée des dossiers. La Cour suggère aussi de mieux relier les aides du fonds à la taxe Gemapi, que les intercommunalités peuvent lever pour gérer les milieux aquatiques et prévenir les inondations. Elle va jusqu’à envisager que le fonds n’intervienne que là où cette taxe est levée.
Pour les acheteurs, une recommandation compte plus que les autres. La Cour propose de refuser l’acquisition amiable lorsque l’acheteur savait, au moment de l’achat, que le bien se trouvait en zone d’aléa fort ou inconstructible. Elle demande aussi de rendre effectives les obligations d’inconstructibilité et de remboursement des sommes perçues à tort.
Ce que cela change pour un propriétaire assuré #
Le fonds Barnier ne prend pas la place de votre assurance habitation. Après une inondation, une coulée de boue ou un mouvement de terrain reconnu comme catastrophe naturelle par arrêté, c’est votre contrat multirisque qui indemnise les dommages, dans le cadre de la garantie catastrophes naturelles. Le fonds intervient plus tôt, ou à côté : il finance les travaux de prévention et, dans les cas les plus graves, le départ des habitants d’une zone où le risque menace des vies.
Les deux mécanismes se complètent. Quand une commune est mieux protégée, ses habitants subissent moins de sinistres. À l’inverse, une maison rachetée par le fonds puis reconstruite au même endroit, au mépris de l’inconstructibilité, crée un nouveau risque à assurer. C’est justement ce que la Cour veut empêcher.
Trois réflexes avant d’acheter ou de renégocier son contrat
Consulter l’état des risques. Pour une adresse donnée, le site public Géorisques indique les risques connus et la présence éventuelle d’un plan de prévention. Le vendeur ou le bailleur doit vous remettre cette information lors d’une vente ou d’une location.
Interroger la mairie. Demandez si la commune est couverte par un PPRn ou par un PAPI, et quels travaux sont prévus. Un plan approuvé peut imposer des aménagements à votre logement, mais il ouvre aussi droit à certaines aides.
Relire son contrat. Vérifiez comment la garantie catastrophes naturelles s’applique, quelle franchise reste à votre charge et quelles conditions s’appliquent aux dépendances, aux sous-sols et au mobilier extérieur. Si vous avez fait des travaux de réduction de la vulnérabilité, signalez-les à votre assureur au moment de la renégociation.
Un rapport à suivre au Parlement #
Le rapport arrive en pleine discussion budgétaire, alors que les sinistres climatiques se multiplient. Le gouvernement n’est pas tenu de suivre les recommandations de la Cour, mais elles servent souvent de base aux amendements. Les propriétaires des zones exposées ont donc intérêt à suivre les crédits votés pour la prévention dans le projet de loi de finances. Ce que la collectivité n’aura pas évité par des travaux finira, d’une manière ou d’une autre, en indemnisation.
À lire Assurance habitation : les prix ont grimpé de 17,5 % en deux ans selon l’Insee