Après les violences urbaines et les pillages du 17 octobre 2026, les assureurs portent à 30 jours le délai pour déclarer un sinistre, au lieu des 5 jours habituels, et promettent d’accélérer les expertises et les acomptes, selon France Assureurs.
- Délai de déclaration allongé à 30 jours pour les dommages liés aux violences du 17 octobre.
- Porter plainte d’abord, puis déclarer le sinistre par courrier, e-mail, téléphone ou SMS.
- Voiture incendiée : indemnisée seulement avec la garantie incendie ; sinon, recours possible devant la CIVI sous conditions.
- Commerces : garantie « émeutes et mouvements populaires », et perte d’exploitation si elle a été souscrite.
Plan de l'article
Qu’ont annoncé les assureurs ? #
Dans un communiqué publié le 19 octobre, France Assureurs rappelle que plusieurs villes françaises ont connu des violences urbaines et des pillages le 17 octobre. La fédération, qui regroupe les sociétés d’assurance, a activé sa cellule de crise, en lien avec les pouvoirs publics des territoires touchés.
À lire Lettre de résiliation d’assurance : modèle à compléter et quand l’envoyer
Trois engagements sont pris « dans ces circonstances exceptionnelles » : porter à 30 jours le délai de déclaration de sinistre, généralement fixé à 5 jours dans les contrats ; accélérer l’indemnisation avec les cabinets d’expertise, en traitant d’abord les situations les plus sensibles ; et faciliter le versement d’acomptes pour les cas les plus difficiles.
« Les assureurs sont pleinement mobilisés pour accompagner leurs assurés et leur apporter des réponses concrètes », déclare Florence Lustman, présidente de France Assureurs.
Quelles démarches faire, et dans quel ordre ? #
L’ordre compte. La fédération recommande d’abord un dépôt de plainte, puis la déclaration de sinistre auprès de son assureur. Selon France Assureurs, la plainte est un préalable à toute indemnisation. Pour les dégradations dont l’auteur est inconnu, la plainte peut être déposée en ligne, via le service officiel Plainte en ligne du ministère de l’Intérieur.
La déclaration peut ensuite passer par tous les canaux proposés par votre assureur : courrier, e-mail, téléphone ou SMS. Le délai de 30 jours laisse de la marge, mais mieux vaut déclarer vite : les expertises seront organisées en priorité pour les dossiers déjà ouverts. Gardez les photos des dégâts, les factures et le récépissé de plainte.
À lire Processus d’utilisation : guide pas-à-pas d’un comparateur en ligne
Votre voiture a été brûlée ou dégradée : êtes-vous couvert ? #
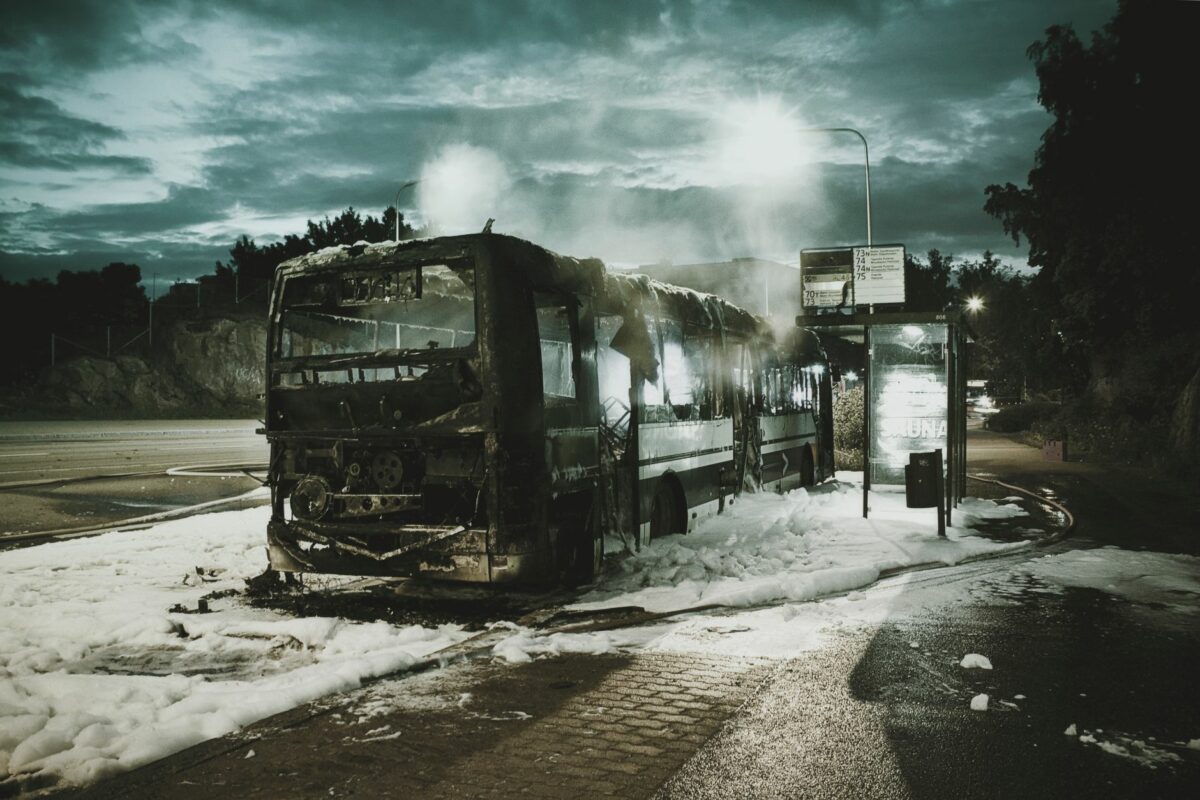
Tout dépend des garanties souscrites. Selon le guide de France Assureurs sur les violences urbaines, un véhicule incendié est indemnisé si le contrat prévoit la garantie incendie, qui est facultative. Un véhicule dégradé sans être brûlé relève de la garantie dommages tous accidents, elle aussi facultative.
Le montant dépend ensuite du contrat : valeur à neuf ou valeur vénale, et franchise prévue. Si vous n’êtes assuré qu’au tiers, c’est-à-dire en responsabilité civile seule, les dommages subis par votre voiture ne sont pas pris en charge.
Pas de garantie incendie : le recours à la CIVI
Il existe un filet de sécurité. Une victime dont la voiture a brûlé sans garantie incendie peut saisir la commission d’indemnisation des victimes d’infractions (CIVI), au tribunal judiciaire de son domicile. Condition : des ressources annuelles ne dépassant pas 29 149,50 euros pour une personne seule en 2026, plafond majoré pour les personnes à charge.
L’indemnisation est alors plafonnée à 4 857 euros en 2026, d’après le même guide. Il faut prouver que le véhicule était en règle : attestation d’assurance, certificat d’immatriculation et procès-verbal de contrôle technique.
À lire Mise en demeure en assurance : comprendre ses enjeux et démarches légales
Logement, immeuble ou commerce endommagé #
Pour un immeuble ou un commerce, les dommages matériels et le vol relèvent de la garantie « émeutes et mouvements populaires ». France Assureurs indique que la plupart des contrats couvrant commerces et immeubles la prévoient. L’indemnisation suit ensuite les niveaux de couverture souscrits : incendie, vol, bris de glace et autres dégradations.
Pour les commerçants, la question de la fermeture forcée est souvent la plus lourde. La perte de marge brute n’est indemnisée que par la garantie perte d’exploitation, facultative, et seulement si la fermeture découle d’un dommage couvert par la garantie émeutes. C’est le moment de relire ses conditions particulières.
Le bon réflexe : vérifier son contrat dès maintenant #
Même si vous n’avez pas été touché, cet épisode est l’occasion de contrôler deux points : la présence de la garantie incendie sur votre assurance auto, et, pour les professionnels, celle de la perte d’exploitation. Ce sont les deux trous de couverture qui coûtent le plus cher après ce type d’événement.
En cas de doute sur la prise en charge, demandez une réponse écrite à votre assureur ou à votre courtier, en citant les garanties concernées.
À lire Loi Hamon Assurance : Simplifier la résiliation de votre contrat
Questions fréquentes #
Jusqu’à quand puis-je déclarer le sinistre ?
Les assureurs ont porté le délai à 30 jours pour les dommages liés aux violences du 17 octobre, au lieu de 5 jours en temps normal.
Dois-je porter plainte avant de déclarer ?
Oui. France Assureurs recommande de déposer plainte d’abord, puis de déclarer le sinistre à son assureur.
Ma voiture assurée au tiers a brûlé : que faire ?
L’assurance ne paiera pas, mais la CIVI peut indemniser jusqu’à 4 857 euros sous conditions de ressources.