Après les inondations qui ont frappé le secteur de Porto-Vecchio et Bonifacio, les sinistrés doivent déclarer leurs dégâts à leur assureur sans attendre, car la reconnaissance de l’état de catastrophe naturelle, demandée par la commune, n’était pas encore publiée lundi soir.
- Selon Corse Net Infos, la mairie de Porto-Vecchio a déposé une demande de reconnaissance et attend une décision le mardi 10 novembre.
- Une fois l’arrêté publié au Journal officiel, l’assuré dispose de 30 jours au plus tard pour déclarer, d’après Service-Public.
- La franchise légale reste de 380 euros pour une habitation, selon la même fiche officielle.
- Une voiture assurée au seul tiers n’est pas couverte, même avec un arrêté.
Plan de l'article
- Que s’est-il passé dans le sud de la Corse ?
- La catastrophe naturelle est-elle déjà reconnue ?
- Faut-il déclarer tout de suite ou attendre l’arrêté ?
- Quelles preuves rassembler avant de nettoyer ?
- Combien l’assureur versera-t-il, et quand ?
- Et pour une voiture emportée par la crue ?
- Que vérifier dans son contrat dès maintenant ?
- Questions fréquentes
Que s’est-il passé dans le sud de la Corse ? #
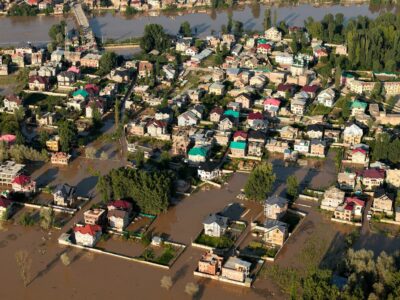
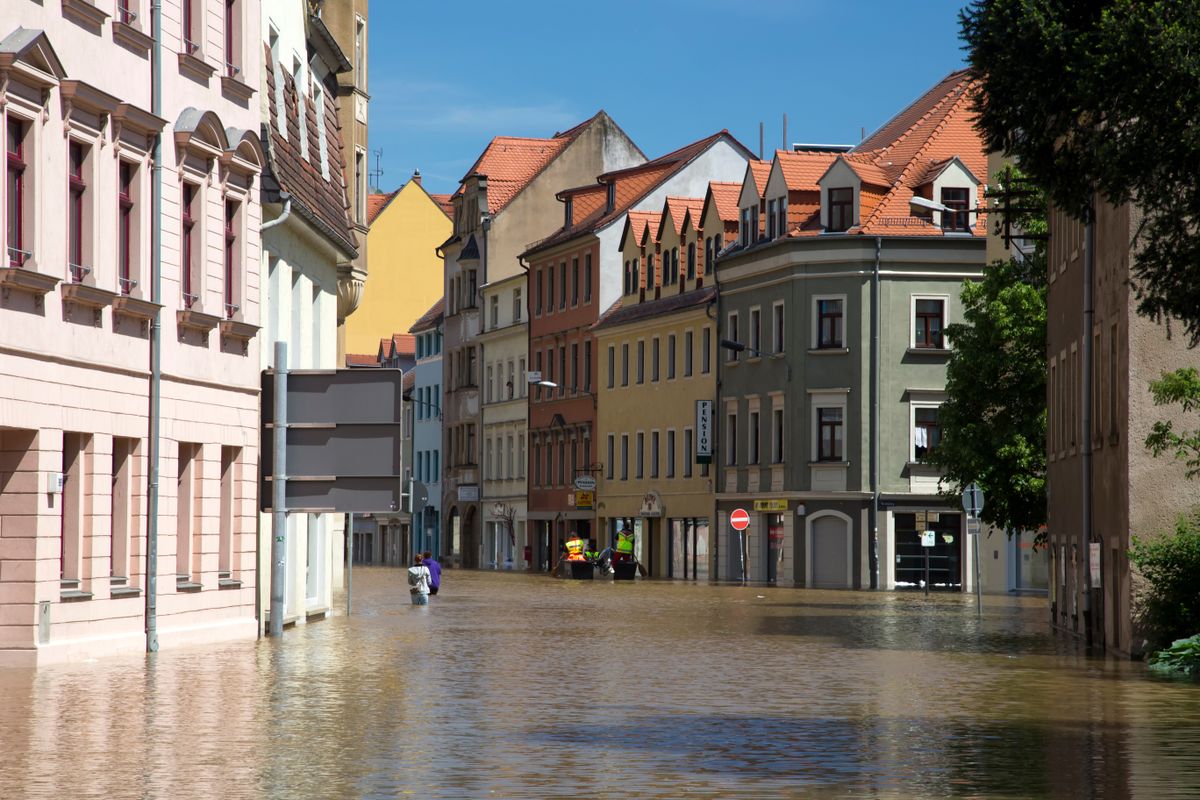
Dans la nuit du 5 au 6 novembre, des pluies diluviennes ont fait déborder les cours d’eau de l’extrême sud de l’île. Selon France 3 Corse ViaStella, l’épisode a fait deux morts, un couple emporté dans sa voiture sur la RT10 entre Bonifacio et Porto-Vecchio.
Les hameaux de Suartone, Poggio d’Olmo et Chiova d’Asinu figurent parmi les secteurs cités. Le pont de Bala a été coupé en deux par la crue, et un quai du port de Porto-Vecchio s’est affaissé. L’eau potable a été rétablie samedi soir dans l’ensemble des communes concernées, d’après la même source.
La catastrophe naturelle est-elle déjà reconnue ? #
Pas encore lundi soir. Le maire, Jean-Christophe Angelini, a indiqué à Corse Net Infos qu’une demande avait été adressée à l’État et qu’une décision était attendue ce mardi. Il chiffre la reconstruction entre 30 et 40 millions d’euros.
Côté État, le préfet Eric Jalon expliquait samedi à France 3 que la question serait examinée dès cette semaine. Tant que l’arrêté interministériel n’est pas paru au Journal officiel, la garantie catastrophe naturelle ne joue pas. Seules les garanties propres au contrat peuvent alors jouer, dans la limite de leurs clauses.
Faut-il déclarer tout de suite ou attendre l’arrêté ? #
Il faut déclarer tout de suite. La fiche Service-Public sur l’indemnisation des catastrophes naturelles invite à prévenir l’assureur dès que vous constatez les dégâts, puis fixe une limite de 30 jours après la publication de l’arrêté. Le délai court à partir du Journal officiel, pas de la date de la crue.
Déclarer tôt présente un autre intérêt : l’assureur peut mandater un expert rapidement, alors que de nombreux dossiers vont arriver en même temps sur un territoire où les déplacements restent compliqués. Une lettre recommandée garde une trace datée de la démarche.
À lire Cambriolage : les pièges de l’assurance habitation à éviter avant les fêtes
Quelles preuves rassembler avant de nettoyer ? #
Avant de pomper, de jeter ou de réparer, photographiez et filmez chaque pièce, les murs, les sols et les objets abîmés. Notez la hauteur d’eau atteinte, par exemple avec un mètre posé contre un mur. Ces images servent de base à l’expert si les biens ont disparu entre-temps.
Conservez les factures, les tickets et les notices des appareils. Si un objet doit être jeté pour des raisons sanitaires, gardez-en une photo et, si possible, une étiquette ou un morceau identifiable. Signalez aussi vos dégâts à la mairie : elle recense les sinistres pour appuyer le dossier de la commune.
Combien l’assureur versera-t-il, et quand ? #
En cas de reconnaissance, l’assureur doit verser une provision dans les 2 mois suivant la remise de l’état estimatif des pertes ou la publication de l’arrêté, puis l’indemnité complète dans les 3 mois, selon Service-Public.
Une franchise légale reste toujours à votre charge. Elle s’élève à 380 euros pour une habitation ou tout bien à usage non professionnel, d’après la même fiche. Ce montant est fixé par la loi : l’assureur ne peut pas le réduire, même si votre contrat prévoit habituellement une franchise plus faible.
À lire Assurance habitation et auto : les tarifs repartent à la hausse pour 2027
Et pour une voiture emportée par la crue ? #
C’est le point qui réserve le plus de mauvaises surprises. La garantie catastrophe naturelle ne s’ajoute qu’aux garanties qui couvrent déjà le véhicule lui-même. Comme le rappelle Selectra, une voiture couverte au tiers simple, c’est-à-dire en responsabilité civile seule, ne sera pas indemnisée, même si un arrêté est publié.
Avec une formule tiers étendu ou tous risques, la prise en charge devient possible après l’arrêté. La franchise légale est alors de 380 euros pour un véhicule terrestre à moteur, selon la fiche Service-Public sur les franchises auto. Pour un véhicule professionnel, c’est la franchise du contrat qui s’applique si elle est plus élevée. L’immobilisation de la voiture n’est pas couverte par cette garantie.
Que vérifier dans son contrat dès maintenant ? #
Ouvrez vos conditions particulières et repérez trois éléments : la présence d’une garantie dommages sur votre véhicule, l’étendue de la garantie dégâts des eaux de votre multirisque habitation, et l’éventuelle option de relogement. Ce sont ces lignes qui détermineront ce que vous toucherez.
Si vous êtes locataire, prévenez aussi votre propriétaire par écrit : les murs et les équipements fixes relèvent de son contrat, vos meubles et effets personnels du vôtre. Pour toute question sur les démarches locales, le CCAS de Porto-Vecchio reste joignable, comme l’indique Corse Net Infos, qui relaie aussi l’ouverture d’un guichet unique pour les préjudices économiques.
À lire Procès de la rue de Trévise : explosion chez le voisin, quelle assurance paie ?
Questions fréquentes #
Faut-il attendre l’arrêté de catastrophe naturelle pour prévenir son assureur ?
Non. Service-Public recommande de déclarer le sinistre dès que vous avez connaissance des dégâts. Le délai de 30 jours après la publication de l’arrêté est une limite, pas un point de départ.
Ma voiture emportée par la crue sera-t-elle remboursée ?
Seulement si votre contrat auto couvre les dommages au véhicule lui-même (vol-incendie, tous risques). Selon Selectra, une voiture couverte au tiers simple n’est pas indemnisée, même avec un arrêté.
Quelle somme reste à ma charge en cas de reconnaissance ?
La franchise légale, fixée à 380 euros pour une habitation ou un bien non professionnel, d’après Service-Public, et à 380 euros aussi pour un véhicule terrestre à moteur selon la fiche franchise auto.