Le vélo électrique Evercross EK28 vendu chez Noz fait l’objet d’un rappel publié le 9 novembre 2026 pour un risque d’incendie lié à sa batterie : si vous l’avez acheté, cessez de l’utiliser et rapportez-le en magasin, et sachez qu’en cas de départ de feu, ce sont surtout votre assurance habitation et les règles de responsabilité du Code civil qui joueront.
- Modèle concerné : vélo électrique Evercross EK28, vendu chez Noz du 21 septembre au 14 octobre 2026.
- Motif : batterie non conforme aux exigences européennes, avec un risque d’incendie.
- Le remboursement du vélo passe par le magasin, pas par votre assureur.
- En cas de sinistre, la garantie incendie de l’assurance habitation reste le premier recours.
Plan de l'article
Quel vélo électrique est rappelé et pourquoi ? #
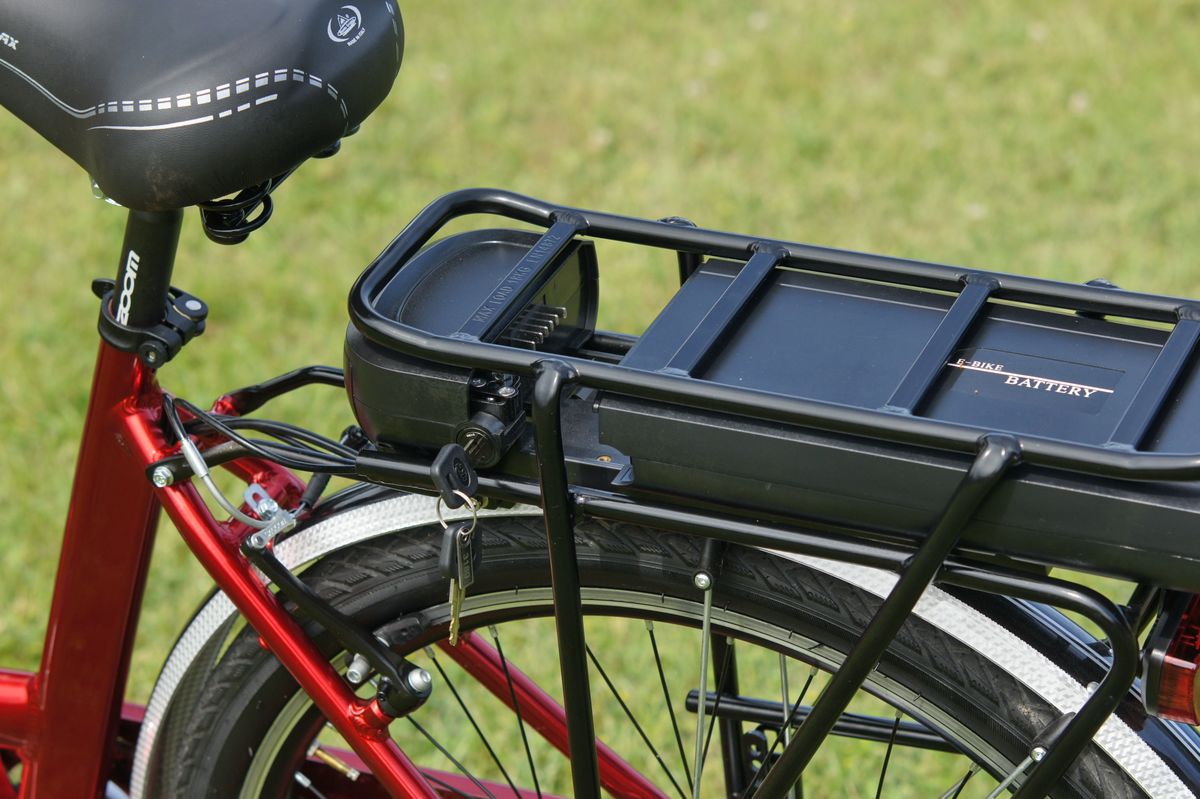
La fiche publiée sur le site officiel RappelConso vise le vélo électrique de marque Evercross, modèle EK28, livré avec un chargeur Hyleton et une batterie de type 18650-13S5P. Il porte le code GTIN 3613502200373.
Le produit a été commercialisé dans toute la France par l’enseigne Noz entre le 21 septembre et le 14 octobre 2026. Le motif tient en une ligne : la batterie n’est pas conforme aux exigences européennes. Le risque identifié est l’incendie.
La conduite à tenir est claire : ne plus utiliser le vélo et le rapporter au point de vente. La compensation prévue est un remboursement. La fiche ne signale aucun accident à ce stade.
Faut-il prévenir son assureur après un rappel ? #
Un rappel de produit n’est pas un sinistre. Tant que rien n’a brûlé ni fondu, il n’y a rien à déclarer : le remboursement du vélo relève du distributeur, pas de votre contrat. Votre assureur n’interviendra que si la batterie a causé un dommage.
Le vrai réflexe est ailleurs. Une batterie au lithium qui chauffe se recharge souvent dans l’entrée, le garage ou un local à vélos commun, parfois la nuit. Tant que le vélo n’est pas rapporté, mieux vaut ne plus le brancher, et encore moins le laisser charger sans surveillance.
Si la batterie prend feu, que couvre l’assurance habitation ? #
La garantie incendie de votre multirisque habitation est encadrée par l’article L122-1 du Code des assurances. L’assureur répond des dommages causés par conflagration, embrasement ou simple combustion : un vrai départ de feu, même limité, entre donc dans le champ de la garantie.
Le même article prévoit une limite à connaître. Sauf clause contraire, l’assureur ne répond pas des dégâts causés par la seule action de la chaleur, lorsqu’il n’y a eu ni incendie ni commencement d’incendie susceptible de s’étendre. Une batterie qui chauffe et noircit un sol sans flamme peut tomber dans cette exclusion.
D’où l’intérêt de relire votre contrat : certaines formules ajoutent une garantie contre les brûlures ou les dommages électriques. Le vélo lui-même n’est pas toujours couvert, cela dépend des biens déclarés et des options choisies.
Qui paie les dégâts chez les voisins ? #
C’est la question qui inquiète le plus en immeuble. L’article 1242 du Code civil pose une règle protectrice : celui qui détient le logement ou l’objet dans lequel un incendie a pris naissance n’est responsable envers les tiers que s’il est prouvé que le feu est dû à sa faute.
En pratique, sans faute démontrée, chaque voisin sinistré est en principe indemnisé par sa propre assurance habitation, selon ses garanties. Le juge apprécie la faute au cas par cas. Comme le relève Selectra, un rappel ne crée pas automatiquement une faute, mais avoir continué à charger un vélo rappelé malgré la consigne pourrait être invoqué contre vous.
À lire Cambriolage : les pièges de l’assurance habitation à éviter avant les fêtes
Votre responsabilité civile vie privée, incluse dans le contrat habitation, prend le relais si votre responsabilité est retenue. D’où l’importance de garder la preuve de la date d’achat et, une fois le vélo rapporté, le justificatif de retour.
Et si vous êtes locataire ?
La règle de l’article 1242 ne s’applique pas entre bailleur et locataire. Ce rapport reste régi par les articles 1733 et 1734 du Code civil : le locataire répond de l’incendie envers son propriétaire, sauf s’il prouve notamment un cas fortuit, une force majeure, un vice de construction ou un feu communiqué par une maison voisine.
Peut-on se retourner contre le fabricant ? #
Oui, le Code civil prévoit une responsabilité du producteur pour les dommages causés par un produit défectueux, c’est-à-dire qui n’offre pas la sécurité à laquelle on peut légitimement s’attendre. Elle joue même sans contrat avec la victime.
Selon le décryptage de Selectra, l’action doit être engagée dans les 3 ans suivant la connaissance du dommage, du défaut et du producteur, et cette responsabilité s’éteint 10 ans après la mise en circulation du produit. Si le producteur est introuvable, le vendeur peut être visé à sa place.
À lire Assurance habitation et auto : les tarifs repartent à la hausse pour 2027
Dans la plupart des cas, c’est votre assureur habitation qui vous indemnise d’abord, puis exerce lui-même son recours contre le responsable. Encore faut-il établir l’origine du feu : le rappel ne prouve pas à lui seul qu’une batterie précise a causé un dommage précis, d’où le rôle fréquent de l’expertise.
Les bons réflexes si vous possédez ce modèle #
Vérifiez la marque et le modèle inscrits sur le cadre ou sur la facture, puis comparez avec la fiche RappelConso. Si c’est bien un Evercross EK28 acheté chez Noz, débranchez-le, stockez-le à l’écart de toute matière inflammable et rapportez-le au magasin pour obtenir le remboursement.
Profitez-en pour relire votre contrat habitation : plafond de la garantie incendie, couverture des dommages électriques, prise en charge des vélos et des engins électriques. Une question au conseiller avant l’hiver coûte moins cher qu’une mauvaise surprise après un sinistre.
Questions fréquentes #
Mon assureur rembourse-t-il le vélo rappelé ?
Non. Le remboursement prévu par la fiche de rappel est assuré par le point de vente. L’assurance n’intervient qu’en cas de dommage causé par le vélo.
À lire Procès de la rue de Trévise : explosion chez le voisin, quelle assurance paie ?
Une batterie qui fond sans flamme est-elle couverte ?
Pas toujours. Sauf clause contraire, les dégâts dus à la seule chaleur, sans incendie ni début d’incendie, sont exclus de la garantie incendie. Une option brûlures ou dommages électriques peut les couvrir.
Mon voisin peut-il me réclamer ses dégâts ?
Seulement si une faute de votre part est prouvée. À défaut, chacun est en principe indemnisé par sa propre assurance habitation.