Après le passage de la tempête Charles dans le sud de la France, la garantie qui paiera dépend d’abord de la cause du dégât : le vent relève de la garantie tempête de votre contrat habitation ou auto, l’eau montée d’une rivière ne sera couverte que si l’état de catastrophe naturelle est reconnu.
- Toiture arrachée, vitre brisée par le vent : garantie tempête, à déclarer dans le délai du contrat.
- Cave ou rez-de-chaussée envahi par une crue : régime catastrophe naturelle, seulement après un arrêté publié au Journal officiel.
- Voiture abîmée par une chute d’arbre ou submergée : tout dépend de la formule auto souscrite.
- Photos, factures et objets endommagés : à garder avant tout nettoyage.
Plan de l'article
- Que s’est-il passé avec la tempête Charles ?
- Le vent a abîmé votre maison : quelle garantie joue ?
- Votre cave a été inondée : faut-il attendre la catastrophe naturelle ?
- Quels délais et quelles franchises s’appliquent ?
- Votre voiture a subi la tempête : êtes-vous couvert ?
- Comment monter un dossier solide dès maintenant ?
- Questions fréquentes
Que s’est-il passé avec la tempête Charles ? #
La dépression Charles a traversé le sud du pays le jeudi 12 novembre 2026, avec des pluies soutenues, des vents forts et une mer agitée. Ce matin-là, 22 départements étaient placés en vigilance jaune, selon le point de situation relayé par Économie Matin à partir des bulletins de Météo-France.
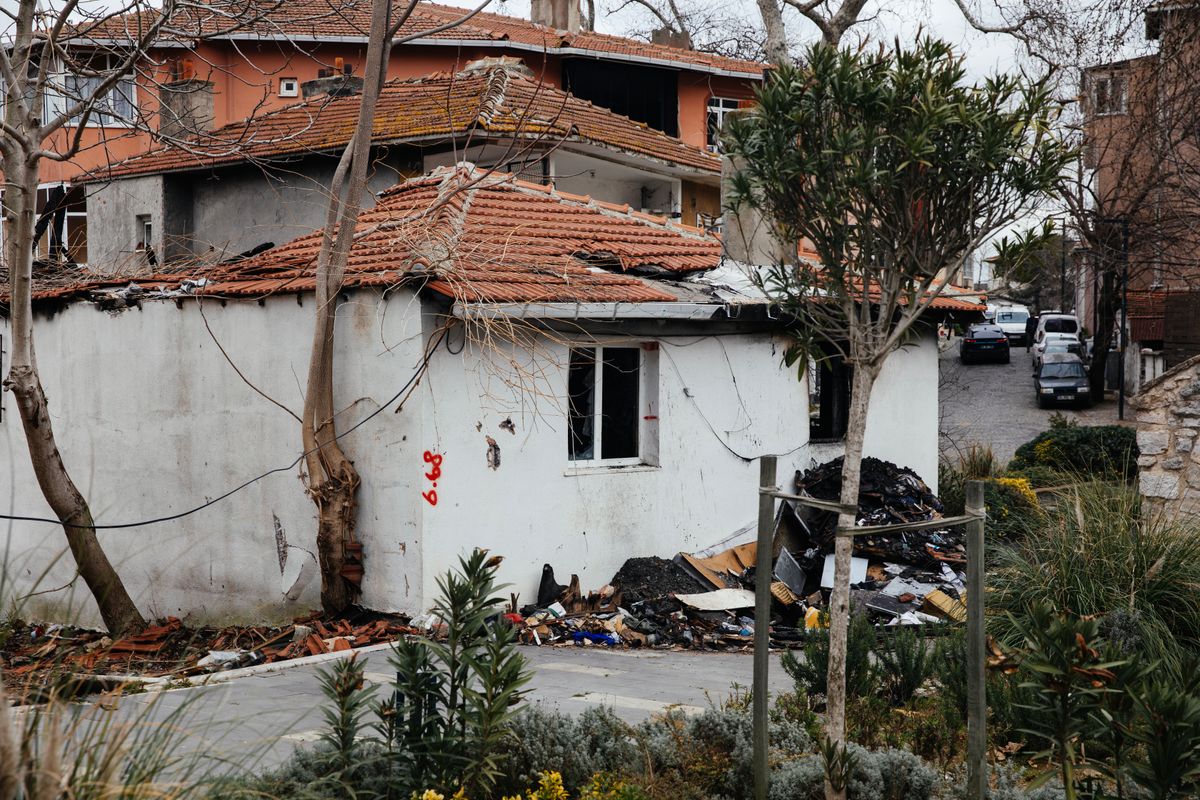
Le Sud-Est et le littoral azuréen ont été les plus touchés. Causeur décrit des toitures arrachées, des caves inondées, des vitrines brisées et des véhicules endommagés à Cannes, Nice et sur la côte, ainsi qu’une vigilance orange aux crues en Haute-Corse. Aucun bilan chiffré des sinistres n’avait encore été publié par la profession au moment où nous écrivons.
Le vent a abîmé votre maison : quelle garantie joue ? #
C’est la garantie tempête. Elle n’a rien d’une option : l’article L122-7 du Code des assurances impose que tout contrat couvrant l’incendie ou d’autres dommages aux biens situés en France couvre aussi les effets du vent dus aux tempêtes. Si vous avez une assurance multirisque habitation, vous en bénéficiez.
Elle prend en charge les dommages directs causés par le vent : tuiles envolées, cheminée tombée, fenêtre cassée, mais aussi la pluie entrée chez vous par le toit endommagé, si votre contrat le prévoit. Le même article permet en revanche à l’assureur d’appliquer ses propres franchises, plafonds et règles de vétusté.
Lisez aussi la définition de la tempête dans votre contrat. Beaucoup d’assureurs exigent une intensité de vent minimale, attestée par Météo-France ou constatée par des dégâts similaires sur des bâtiments voisins. Une simple vigilance météo ne donne aucun droit automatique à indemnisation, rappelle Économie Matin.
Votre cave a été inondée : faut-il attendre la catastrophe naturelle ? #
Tout dépend de l’origine de l’eau. Une infiltration ou une fuite ordinaire relève de votre garantie dégâts des eaux. En revanche, l’eau d’une rivière en crue, d’un ruissellement massif ou d’une submersion marine n’est en général couverte qu’au titre du régime des catastrophes naturelles.
Ce régime ne s’applique pas tout seul. Selon Service-Public.fr, c’est la commune qui dépose une demande de reconnaissance auprès du préfet, dans un délai maximal de 24 mois après l’événement. L’état de catastrophe naturelle n’existe qu’une fois l’arrêté interministériel publié au Journal officiel.
N’attendez pas cet arrêté pour prévenir votre assureur. Signalez le sinistre tout de suite : cela permet d’organiser le passage d’un expert avant que les traces disparaissent.
Quels délais et quelles franchises s’appliquent ? #
Pour un sinistre tempête ou dégât des eaux classique, le délai de déclaration est celui de votre contrat, qui ne peut pas être inférieur à cinq jours ouvrés à compter de la découverte des dégâts. Une déclaration tardive peut permettre à l’assureur de refuser sa garantie, à condition que le contrat le prévoie et que le retard lui ait causé un préjudice.
Si l’état de catastrophe naturelle est reconnu, vous disposez d’au plus 30 jours après la publication de l’arrêté pour déclarer le sinistre, d’après Service-Public.fr. La franchise est alors fixée par la loi : 380 € pour une habitation ou un bien à usage non professionnel. L’assureur doit verser une provision dans les deux mois suivant la remise de l’état estimatif des dommages ou la publication de l’arrêté, puis l’indemnisation complète dans les trois mois.
| Situation | Garantie concernée | Délai pour déclarer |
|---|---|---|
| Toit, volets, vitres abîmés par le vent | Tempête (multirisque habitation) | Délai du contrat, cinq jours ouvrés minimum |
| Infiltration, fuite | Dégâts des eaux | Délai du contrat, cinq jours ouvrés minimum |
| Crue, ruissellement, submersion | Catastrophe naturelle, si arrêté publié | 30 jours après l’arrêté |
Votre voiture a subi la tempête : êtes-vous couvert ? #
Pour les véhicules, la loi impose aussi la garantie tempête, mais uniquement dans les contrats qui couvrent déjà les dommages au véhicule. Avec une simple assurance au tiers, une branche tombée sur le capot ou une voiture emportée par l’eau restent à votre charge.
Causeur rappelle que sans formule « tous risques » ou sans extension du type « forces de la nature » ou « événements climatiques », la chute d’un arbre ou l’immersion du véhicule ne sont pas indemnisées.
Comment monter un dossier solide dès maintenant ? #
Mettez-vous d’abord en sécurité : ne montez pas sur un toit et ne descendez pas dans une cave inondée tant que l’électricité n’est pas coupée. Prenez ensuite les mesures urgentes pour limiter les dégâts, comme bâcher une toiture ou évacuer l’eau, et gardez les factures de ces interventions.
À lire Cambriolage : les pièges de l’assurance habitation à éviter avant les fêtes
Photographiez tout, de près et de loin, avant de jeter quoi que ce soit. Conservez les objets abîmés jusqu’au passage de l’expert, avec les factures d’achat ou des preuves de possession. Notez la date et l’heure à laquelle vous avez découvert les dégâts : c’est le point de départ de votre délai.
Déclarez enfin par écrit, via l’espace client ou par lettre recommandée, en décrivant la cause probable (vent, pluie par la toiture, crue). Si votre résidence principale est devenue inhabitable, demandez si votre contrat prévoit des frais de relogement. Causeur évoque un délai de deux à cinq mois pour être indemnisé : un dossier complet dès le départ reste le meilleur moyen de le raccourcir.
Questions fréquentes #
Mon assureur peut-il refuser parce que le vent n’était pas assez fort ?
Oui, si votre contrat fixe une intensité minimale et qu’elle n’est pas atteinte. Demandez dans ce cas une attestation à Météo-France ou rassemblez des preuves de dégâts similaires dans votre quartier.
Mon jardin et ma clôture sont-ils couverts ?
Pas toujours. De nombreux contrats excluent ou plafonnent les clôtures, arbres et aménagements extérieurs : vérifiez la liste des biens garantis dans vos conditions générales.
À lire Assurance habitation et auto : les tarifs repartent à la hausse pour 2027
Que faire si la commune n’obtient pas la reconnaissance de catastrophe naturelle ?
Les dégâts dus à l’inondation ne seront alors couverts que si votre contrat prévoit une garantie spécifique. Ceux causés par le vent restent indemnisables au titre de la garantie tempête.