Si un assureur refuse de couvrir votre maison parce qu’elle se trouve en zone inondable, vous pouvez saisir le Bureau central de tarification (BCT). Le gouvernement l’a rappelé dans une réponse au député des Ardennes Jean-Luc Warsmann, publiée au Journal officiel le 17 novembre 2026.
- Question écrite n° 13563 sur les refus d’assurance en zone inondable, déposée le 17 mars 2026.
- Bercy dit vouloir éviter que certains territoires deviennent inassurables, et cite un observatoire de l’assurabilité confié à la CCR.
- En cas de refus, le BCT fixe le tarif que l’assureur choisi devra appliquer pour le risque catastrophes naturelles.
- Les délais sont courts : 15 jours pour saisir le BCT après le refus.
Plan de l'article
Que dénonçait le député des Ardennes ? #
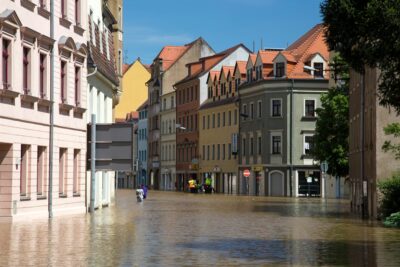
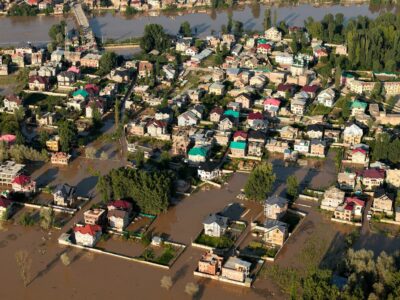
Dans sa question écrite, Jean-Luc Warsmann rapporte ce que lui ont décrit des assureurs ardennais. Selon lui, un nombre croissant de sociétés d’assurances et de mutuelles refusent désormais de couvrir les biens situés dans des rues ou des communes inondables. Il demandait au gouvernement quelles mesures il comptait prendre pour mettre fin à cette situation.
La question avait été publiée au Journal officiel le 17 mars 2026, puis signalée au gouvernement le 12 octobre faute de réponse. La réponse du ministère de l’Économie est parue le 17 novembre, comme le montre la fiche de la question sur le site de l’Assemblée nationale.
À lire Tempête Charles : toiture, voiture, cave inondée, quelle garantie paie les dégâts
Que répond le gouvernement ? #
Le ministère rappelle d’abord le principe du régime des catastrophes naturelles, dit Cat Nat. Il repose sur la solidarité nationale : tout assuré qui détient un contrat dommages aux biens, comme une multirisque habitation, est couvert contre les inondations reconnues en catastrophe naturelle, sans exclusion géographique.
Bercy admet en revanche que certains assureurs peuvent, pour des raisons commerciales, limiter leur présence dans les zones les plus exposées. Le gouvernement dit vouloir veiller à ce que cela ne débouche pas sur une démutualisation et une inassurabilité de certains territoires.
Pour mesurer le phénomène, il cite un observatoire de l’assurabilité confié à la Caisse centrale de réassurance (CCR), centré sur les maisons individuelles. Il met aussi en avant le renforcement des actions de prévention, destinées à réduire la vulnérabilité des territoires face aux crues. La réponse ne donne en revanche aucun calendrier ni aucune mesure nouvelle.
Le Bureau central de tarification, à quoi sert-il ? #
Le BCT est l’organisme vers lequel le gouvernement renvoie les assurés éconduits. Sa section catastrophes naturelles peut imposer à un assureur, choisi librement par la personne refusée, de couvrir ce risque. Son rôle est limité : il fixe le tarif que cet assureur devra appliquer, il ne choisit pas l’assureur à votre place.
La saisine reste rare. D’après les chiffres du rapport d’activité 2025 du BCT repris par MoneyVox, la section a rendu 7 décisions en 2025. Cinq concernaient des dossiers avec un historique de sinistres liés à des catastrophes naturelles, surtout des inondations : une commune, deux entreprises, une copropriété et un particulier.
Comment saisir le BCT après un refus ? #
La procédure est détaillée sur la page catastrophes naturelles du BCT. Elle est ouverte à toute personne physique ou morale, mais elle commence toujours par une demande écrite à l’assureur de votre choix.
Cette demande part en lettre recommandée avec accusé de réception, adressée au siège de l’assureur ou à sa délégation régionale. Une demande envoyée à un courtier ou à une agence est jugée irrecevable. Vous ne pouvez pas non plus viser un assureur dont vous avez vous-même résilié le contrat.
Le refus peut être explicite, par courrier ou par mail. Il est implicite si l’assureur ne répond pas dans les 15 jours suivant la réception de votre recommandé, date de l’accusé de réception faisant foi. Dans les deux cas, le refus doit être lié à l’exposition aux catastrophes naturelles, sinon la demande au BCT n’est pas recevable.
Vous disposez ensuite de 15 jours pour envoyer votre dossier au BCT, lui aussi en recommandé avec accusé de réception. Passé ce délai, la saisine est déclarée irrecevable. Le dossier comprend le formulaire du BCT rempli au stylo noir, la lettre de refus ou l’accusé de réception signé par l’assureur, et votre dernier avis d’échéance.
Que faire si vous êtes dans cette situation ? #
Gardez une trace écrite de chaque échange avec les assureurs, avec les dates. Un refus oral au téléphone ou en agence ne permet pas de saisir le BCT. Notez aussi précisément la date de réception de vos recommandés : les deux délais de 15 jours s’enchaînent vite.
Avant d’en arriver là, il reste utile de comparer plusieurs offres et de signaler les travaux de prévention réalisés dans le logement, comme des batardeaux ou des équipements électriques surélevés. Chez nous, nous conseillons de demander au refus une motivation écrite : elle vous dira si le BCT est la bonne voie ou s’il s’agit d’un autre motif.
Questions fréquentes #
Un assureur peut-il refuser d’assurer une maison en zone inondable ?
Oui, un assureur peut refuser de souscrire un contrat. Le gouvernement reconnaît que certains limitent leur exposition dans les zones à risque. La personne refusée peut alors saisir le Bureau central de tarification, section catastrophes naturelles.
Le BCT choisit-il un assureur à ma place ?
Non. C’est vous qui désignez l’assureur auquel vous avez adressé votre demande. Le BCT fixe seulement le tarif que cet assureur devra appliquer pour couvrir le risque catastrophes naturelles.
Quel est le délai pour saisir le BCT ?
Quinze jours après une lettre de refus, ou quinze jours après la fin du délai de réponse de l’assureur, lui aussi de quinze jours. Un dossier envoyé hors délai est déclaré irrecevable.